iActuel
Solutions d'assurance
et d'épargne collectives


Au Canada, 53 % des personnes couvertes par un régime d’assurance collective ont déjà vécu un arrêt de travail1 – personnellement ou par l’entremise d’une personne proche – en raison d’un problème de santé.
Un arrêt de travail n’est pas qu’un simple épisode médical. C’est aussi un événement de vie qui peut affecter plusieurs dimensions humaines et financières, tant pour la personne qui le vit que pour les membres de son ménage.
Pour mieux comprendre cette réalité, nous avons réalisé une étude de fond en collaboration avec la firme de recherche Léger auprès de 3 001 personnes couvertes par un régime d’assurance collective. Les résultats détaillés sont maintenant disponibles.
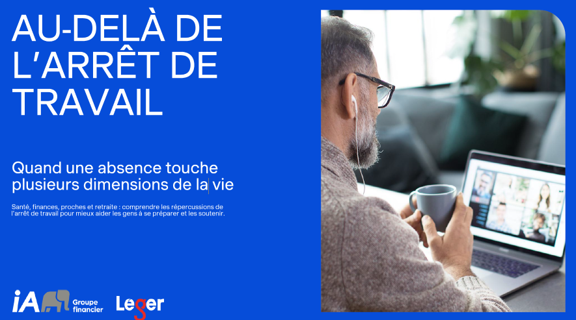
L’étude présente un portrait pancanadien des conséquences d’un arrêt de travail et de l’expérience des gens à l’égard de leur régime d’assurance collective. Elle explore aussi ce qui arrive lorsqu’ils comprennent mal les protections offertes ou lorsqu’ils ont de la difficulté à accéder au soutien au moment où ils en ont besoin.
Quand la protection reste méconnue
Les résultats révèlent des écarts entre les protections disponibles et la façon dont les gens les comprennent et les utilisent. En effet, 43 % des personnes sondées ne comprennent pas bien ce que leur régime pourrait leur offrir si elles devaient s’absenter du travail.
Ce décalage peut avoir des effets concrets avant, pendant et après l’arrêt de travail.
Des enjeux financiers
Au-delà de la santé, les conséquences financières d’un arrêt de travail peuvent accentuer les difficultés : 76 % des personnes ont vu leur revenu diminuer, ce qui en a mené certaines à puiser dans leur épargne personnelle ou à s’endetter.
Et les effets financiers peuvent se prolonger après le retour au travail, alors que le tiers des personnes jugent probable de devoir reporter leur retraite.
Des constats pour mieux orienter les décisions stratégiques
L’étude pourra être utile aux organisations qui souhaitent mieux comprendre si leur personnel connaît bien leur régime collectif, et comment il le perçoit et l’utilise. Elles pourront aussi savoir s’il connaît le soutien offert lorsqu’un problème de santé nécessite une absence du travail pendant une certaine période et s’il sait comment y accéder.
Les résultats peuvent alimenter les discussions avec votre clientèle et l’aider à :
- Repérer les besoins d’information et de soutien de son personnel
- Explorer des façons de favoriser une meilleure connaissance du régime
- Faciliter la compréhension des ressources offertes et favoriser leur utilisation
- Élargir la réflexion au-delà de la protection immédiate du revenu pour tenir aussi compte de la résilience financière à long terme
- Offrir un accompagnement qui intègre les besoins de la personne et ceux de son entourage
Vous préférez un résumé des résultats? La fiche synthèse présente les principaux constats.
|
Perspectives : informer et inspirer Tendances, enjeux, points de vue, solutions diversifiées et novatrices : des contenus qui allient notre savoir-faire à une perspective visionnaire pour mieux comprendre l’évolution de l’industrie et inspirer l’action. |
1 Source : Étude Léger/iA Groupe financier 2026 sur les solutions d’assurance et d’épargne collectives. Sondage en ligne réalisé du 27 avril au 5 mai 2026 auprès de 3 001 personnes résidant au Canada, âgées de 18 ans ou plus, en emploi et bénéficiant d’un régime d’assurance collective.
Articles de la même édition
- Médicaments : et si une dépense pouvait devenir un investissement?
- Expérience numérique | iA Mobile continue d’évoluer
- Le Trimestriel | Édition du 30 septembre disponible
- Gestion d’actifs | Jarislowsky Fraser annonce deux nominations dans son équipe des actions canadiennes
- Nominations | Deux nouvelles arrivées en Assurance collective
- Soins paramédicaux | Frais raisonnables et coutumiers 2027